第3篇|忘掉成功率,少數全壘打才決定回報
本頁為沈立平(Robin)閱讀 Scott Kupor《投資人和你想的不一樣》後,以自己的話整理與評論的原創讀書筆記,並非原書內容、節錄或官方出版物。其他概念來源依文中註明。內容僅供參考,不構成投資建議。
《投資人和你想的不一樣》第2章〈什麼是創投〉:資產類別、冪律與影響力
第2章後段要把創投放回投資人的資產組合裡來看。有限合夥人及機構投資人,會把資產分配到債券、公開市場股票、避險基金、共同基金、私募股權及創投等不同類別。頁面給了一個示意組合:債券 20%、上市公司股票 40%、避險基金 25%、共同基金 10%、創投 5%。這是說明配置方式的例子,不是建議配置。
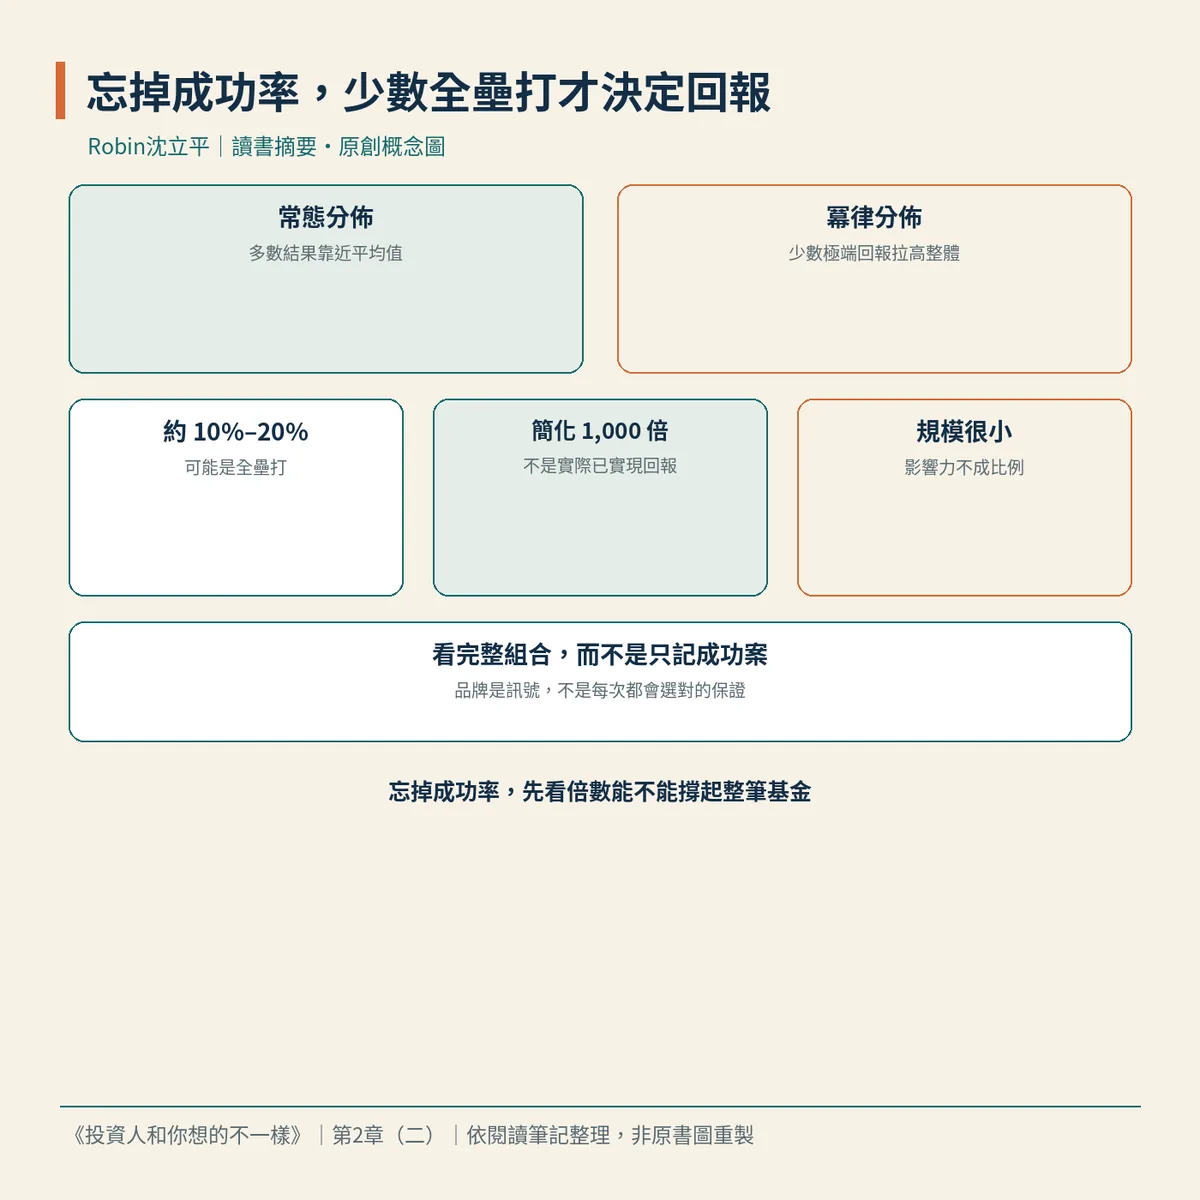
作者稱,創投同時具有高風險、低流動性、回報高度不均的特徵,平均表現未必補償其風險。頁面以 2017 年的十年期比較指出,創投平均回報約落後 Nasdaq 16 個百分點;段落未完整解釋比較口徑,故不延伸為通用績效結論。圖 2-1 用鐘形曲線說明常態分佈:約 68%、95%、99.7% 分別落在平均值正負 1、2、3 個標準差內。圖 2-2 則是冪律曲線,少數極高回報會主導整體結果,曲線由左側高值急降後拖出長尾;圖上沒有可讀的數值刻度,這裡只轉述圖意,不重繪。少數基金可能在多個週期內持續較佳表現,資金因而集中;新基金若缺少品牌,很難同時吸引優秀創業者與做出成績。分散可降低風險,也可能稀釋少數超額回報。這不是個人配置建議。
知名基金的品牌會成為正向訊號:成功投資可吸引更好的創辦人,更好的案源又可能提高下一次成功機會。文中以假設的「ABC 創投」為例:若它投資了 Facebook、Amazon、Alibaba 等成功公司,下一個自認會成為 Facebook 的創辦人,自然可能找上門。這只是說明品牌吸引力的示例,不代表本章對各公司投資關係作獨立核證。單一成功也不等於每次決策都正確。在單一交易裡,有限股權可能被不同基金爭取;但單一案子輸贏,不等於整個基金必然輸贏。
私募創投基金的投資者,通常須符合美國證券法下的「合格投資者」等要求。頁面可辨的門檻包括個人淨資產約 100 萬美元,以及年收入條件;收入門檻完整字樣在畫面上較小,未確認所有適用條件,這裡不補寫法律定義,也不當成現行法律建議。JOBS Act 等改革即使擴大參與,也不代表所有人都可以無條件投入創投。
衡量成功時,要看完整投資組合。作者借棒球「打擊率」說明:約 0.300 已是高水準,但創投不能只看幾成案子「成功」,而要看成功案能否產生足夠倍數的回報。即使不少投資全損,少數「全壘打」仍可能決定基金回報。作者提及約 10% 到 20% 的投資可能是「全壘打」,可帶來 10 倍、百倍回報;這是解釋冪律的概述,不是所有基金的固定命中率。Mark McGwire 的比喻只取全壘打份量之意,賽季數字在頁面上辨識不穩,故不記入。
Accel Partners 與 Facebook 的例子,用來說明倍數回報。頁面舉 Facebook 早期估值約 1 億美元,上市時市值約 1,000 億美元,做簡化計算可呈現約 1,000 倍的價值差距。作者明確要求忽略後續稀釋、售股時間與上市初期交易等因素,因此這不是 Accel 實際已實現回報。頁面還提及 AdMob、XenoSource 及 Trulia 等其他投資,說明要看整體組合,而不是只看 Facebook 一案。作者把這一節的意思收成一句:「忘掉成功率。」
章末把規模與影響力對照起來。頁面提到 2017 年美國創投投資額約 840 億美元,創投募資額約 330 億美元,並與 2000 年網路泡沫期間逾 1,000 億美元的募資規模比較。投資額與募資額口徑不同,不能混為一談。作者又以約 2017 年美國國內生產毛額 17 兆美元、創投約佔 0.4% 作相對規模說明,並轉述 Ilya Strebulaev 2015 年的研究(觀察起點為 1974 年,作者並提到與 Prudent Man Rule 相關的監管變化):創投支援公司約佔上市公司數 35%,卻佔市值約 63% 及研發支出約 85%。這是作者對研究的轉述;引言另引過不同口徑,這裡不校正。
結論是:忘掉成功率。創投在資產組合裡往往只是一小格,回報卻由少數極端結果決定。看一家基金,要看整個組合,而不是只記得它曾投中哪一家有名的公司。
一個深入洞察
羅賓小弟覺得,「忘掉成功率」不是叫人不要在乎失敗,而是叫人不要用打棒球的方式看創投。三成打擊率在球場上已經很好,但基金若沒有少數能拉高整體回報的案子,成功率再好看也可能不夠。創辦人若只因為某家基金曾投中有名公司就去敲門,也容易把品牌訊號當成保證。先問這筆錢是不是在找上行可以差十倍、百倍的結果;若你的公司再健康,天花板也到不了那裡,就不必稱為適合創投。
三個行動建議
一、把你正在接觸、或打算接觸的基金,改成兩欄來寫:一欄是它曾公開說過的成功案例,另一欄是你實際知道的投資組合範圍。若只能填第一欄,就先不要把品牌當成對方每次都會選對的證據。
二、為自己的公司寫一個上行假設:若一切順利,五年後的收入或價值大概在什麼區間,以及這個區間能不能接近基金所說的倍數回報。若上限明顯偏低,先誠實標出來,再決定要不要繼續談創投。
三、若你自己也在評估創投或類似基金,先分清你看的是單一案子的輸贏,還是整筆基金的回報分佈。只計算成功件數,不看成功案的倍數,就先不要下「這家基金很穩」的結論。
#投資人和你想的不一樣 #ScottKupor #讀書筆記
本文為依個人理解整理之讀書摘要與心得,建議搭配原書閱讀,以掌握完整脈絡。
留言討論
你怎麼看?歡迎分享你的經驗或問題。
登入會員後即可留言、回覆和按讚。 登入/註冊
留言載入中…