前言|先分清楚:你在拚效率,還是有壁壘
本頁為沈立平(Robin)閱讀 Bruce Greenwald、Judd Kahn《競爭優勢:透視企業護城河》(Competition Demystified)後,以自己的話整理與評論的原創讀書筆記,並非原書內容、節錄或官方出版物。書中方法與概念由 Bruce Greenwald、Judd Kahn 提出,其他概念來源依文中註明。內容僅供參考,不構成投資建議。
《競爭優勢:透視企業護城河》書前(推薦語、譯者序、中文版前言、英文版前言)
這是一本談競爭的書,但它最先要讀者分清楚的,其實是兩件常被混在一起的事:一是把事情做得比別人有效率,二是站在一個別人進不來的位置。書前的推薦語、譯者序和兩篇前言篇幅不長,卻已經把全書的主張說得很清楚。
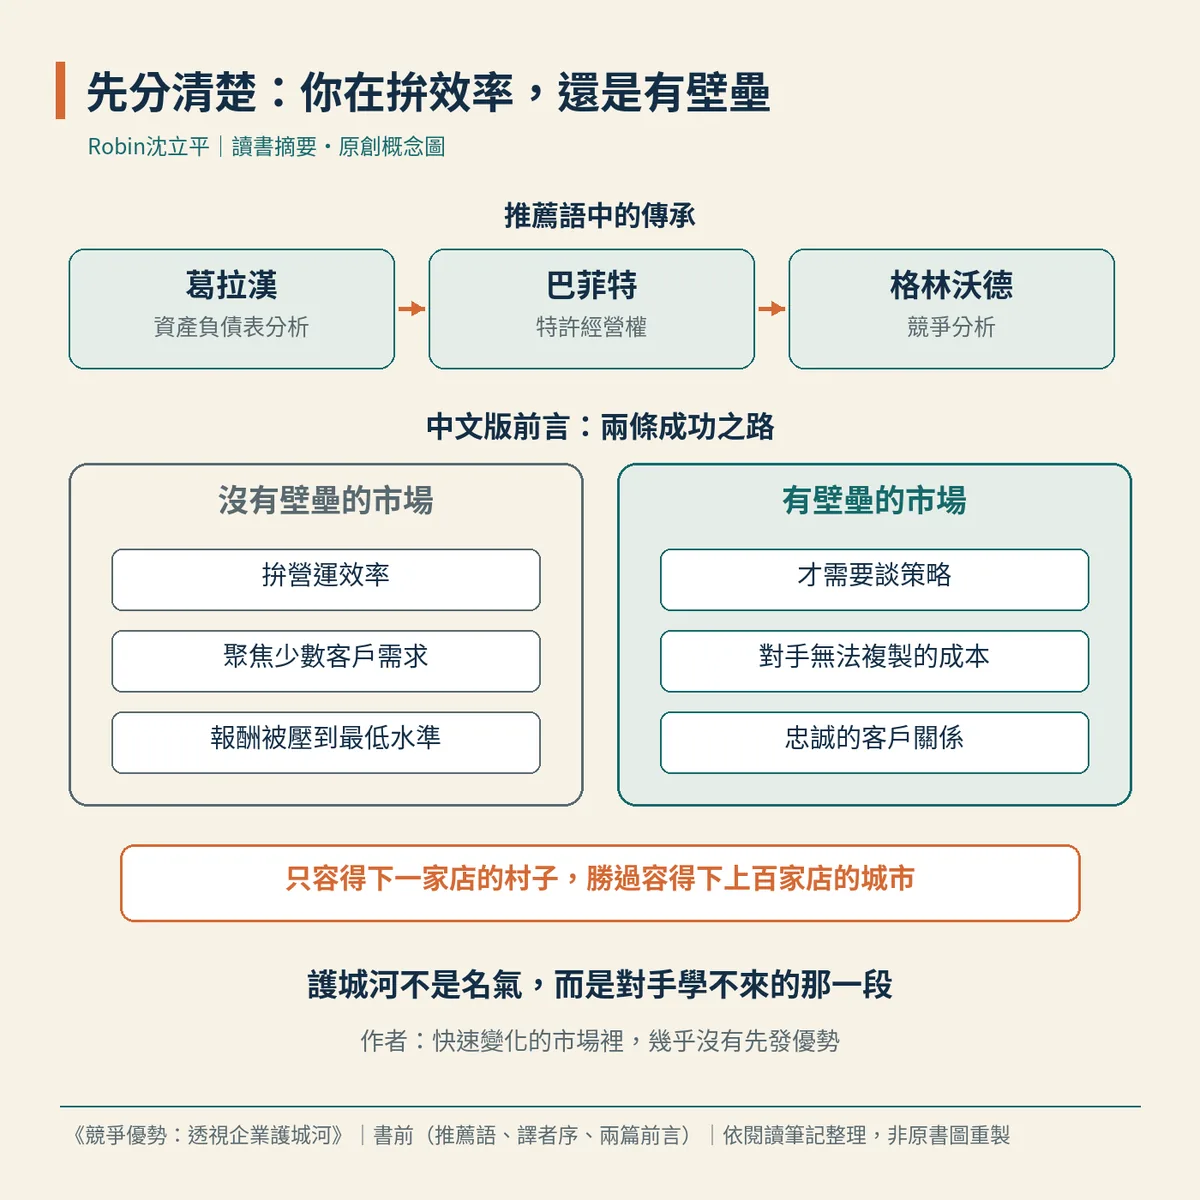
先看這本書在投資圈的位置。推薦語中,巴菲特寫信給作者Bruce Greenwald,回顧葛拉漢在1920年代於哥倫比亞大學開始講授價值投資;波克夏的兩位投資經理之一陶德.康姆斯(Todd Combs),就是Bruce Greenwald的學生。幾位投資人把這條傳承說得更具體:價值投資從葛拉漢與多德的資產負債表分析出發,到巴菲特重視的「特許經營權」,也就是別人難以複製的生意地位,再到Bruce Greenwald把這種地位拆成可以逐項檢查的競爭分析。李錄則說,企業的競爭優勢是長期價值最重要的來源,這正是本書的核心問題。也有推薦人提醒,可持續的競爭優勢本身就是一種安全邊際,因為它讓企業未來的現金流比較容易預測。
譯者林安霽在序中回憶,他在北京大學光華管理學院上過Bruce Greenwald的課,後來到哥大繼續跟著老師學習。他記得老師直率而嚴格,常說市場是公平的,不會顧及任何人的感受;臨別時,老師送他一句話:「認識自己的秉性,時刻從自己的錯誤中學習。」譯者也點出本書和價值投資的關聯:買股票就是買下企業的一部分,而能長期維持高投入資本報酬率的企業,背後通常有明顯的護城河。投入資本報酬率,指的是企業投入營運的每一塊錢,每年能賺回多少。
Bruce Greenwald在2020年8月寫的中文版前言,直接給出兩條成功之路。第一條是營運效率。當大家面對同樣的客戶、技術和資源,沒有人占到結構上的便宜時,唯一的祕訣就是比別人更有效率,做法是聚焦在少數定義清楚、可以一再重複滿足的客戶需求上。他的說法是:「只把幾件事做好遠比試圖做好許多事要強得多」。第二條是進入壁壘,也就是建立對手無法複製的成本結構和爭取客戶的能力,這才是持久的競爭優勢。他認為這種優勢最終多半來自規模,可能是需求端的網路效應,也可能是供給端因規模帶來的成本下降。他舉Google、微軟、英特爾跨越世代勝出為例,也提到阿里巴巴與亞馬遜在零售業的地位;同時提醒,在變化很快的市場裡,幾乎沒有先發優勢。
他接著指出一個常被忽略的條件:主導者需要忠誠的客戶,而且是真的會一再回來購買的忠誠,不只是品牌知名度。如果客戶不忠誠,市場越大,反而越不利於主導者。不論是汽車這種大型的全球市場,還是中國服務業這種密集的在地市場,新進者只要拿到1%到2%的份額就能活下去。所以他建議找利基,可以是地理上的,也可以是產品上的:一個只容得下一家店的村子,勝過一個容得下上百家店的城市。
英文版前言則替「策略」重新下定義。策略不是做規劃,而是處理競爭者會怎麼行動、怎麼反應;策略思考的核心,是創造、保護和利用競爭優勢。作者把市場分成兩類。在沒有優勢的市場裡,競爭會把每家公司的報酬壓到同一個最低水準,策略幾乎無關緊要,勝負取決於營運效率,而作者把效率歸為戰術。在有優勢的市場裡,在位者能賺多少,取決於它怎麼應對對手和潛在進入者,本書就是辨識、理解、預測並影響這些外部對手的手冊。這套內容源自他1995年在哥大開設的課程,原本預計約60人修課,大約十年後,每屆超過80%的企管碩士生都選修。
羅賓小弟覺得,書前這幾篇文字最有用的地方,是給了一個檢查順序。看一家新創或一門生意,先不要急著問它有多特別,而是先問:如果它做得很成功,別人能不能用差不多的成本進來分一杯羹。如果能,它要贏就只能靠持續比別人有效率;如果不能,才值得談策略。
結論是,本書要讀者先分清楚兩種市場:沒有壁壘的市場拚效率,有壁壘的市場才談策略。護城河不是品牌名氣,也不是產品特色,而是對手無法複製的成本結構與客戶關係。
三個行動建議
一、評估一門生意時,先寫下一句話:如果它成功了,別人要花多少力氣才能用相近的成本進來;寫不出具體的障礙,就把它當成拚效率的生意來經營。
二、把公司要滿足的客戶需求縮小到少數幾項,並寫清楚每一項的定義,讓團隊能一再重複做好,而不是同時追求許多方向。
三、分辨客戶是真的會回來購買,還是只是聽過你的品牌,例如追蹤舊客戶的回購比例,再決定要先擴大市場,還是先守住一個小而集中的利基。
Robin延伸|台灣觀察
全聯福利中心的官方沿革記載,林敏雄在1998年接手66家全聯社門市,在前15年刻意尋找量販店不曾考慮進入、購物不方便的鄉村區域快速布點,同時併購多家超市同業。《財訊》報導也提到,接手第二年有專業經理人提醒他:「你沒有規模,就賺不了錢!」我的解讀是,這很接近Bruce Greenwald所說「只容得下一家店的村子」:先在大型對手看不上的地方站穩,再累積規模。至於全聯是否已形成作者定義的進入壁壘,仍要用後面章節的兩項檢驗來判斷。
延伸資料來源與查證日期:
- 全聯福利中心官網〈歷史沿革〉(1998年接手66家全聯社;尋找量販店不曾考慮進入、購物不方便的鄉村區域布點;併購楊聯社、善美的、台北農產超市、全買),https://www.pxmart.com.tw/about-us/pxmart/history(2026-11-09查閱)
- 《財訊雙週刊》〈50影響力人物》全聯董事長林敏雄 國內零售革命的逆襲者〉(接手時66家超市;接手第二年經理人提醒「你沒有規模,就賺不了錢!」),https://www.wealth.com.tw/articles/0229b5fa-a360-4b39-9398-2b6967a4a662(2026-11-09查閱)
- 《遠見雜誌》〈每天有200萬人逛全聯!20年捐款累計破32億…〉(1998年林敏雄接手時全台僅66家店),2025-06,https://www.gvm.com.tw/article/122367(2026-11-09查閱)
#競爭優勢 #護城河 #價值投資 #讀書筆記
本文為依個人理解整理之讀書摘要與心得,建議搭配原書閱讀,以掌握完整脈絡。
留言討論
你怎麼看?歡迎分享你的經驗或問題。
登入會員後即可留言、回覆和按讚。 登入/註冊
留言載入中…