第1篇|天使投資比的不是命中率,是少數案子能飛多高
本頁為沈立平(Robin)閱讀 王利杰《投資異類》後,以自己的話整理與評論的原創讀書筆記,並非原書內容、節錄或官方出版物。其他概念來源依文中註明。內容僅供參考,不構成投資建議。
《投資異類》第一部分導讀〈認知升維〉、第1章〈天使投資的本質〉
第一部分的導讀先提醒:人的行為受認知支配,而認知深受童年環境與教育影響,很多代代相傳的觀念,有些已經不適合今天,甚至和未來趨勢相反。作者列出「成功沒有捷徑」「天道酬勤」「人之初性本善」等他所稱的「世界七大謊言」,用意是挑戰讀者不假思索接受的信念。第1章就把這種重新檢視,用在天使投資本身。
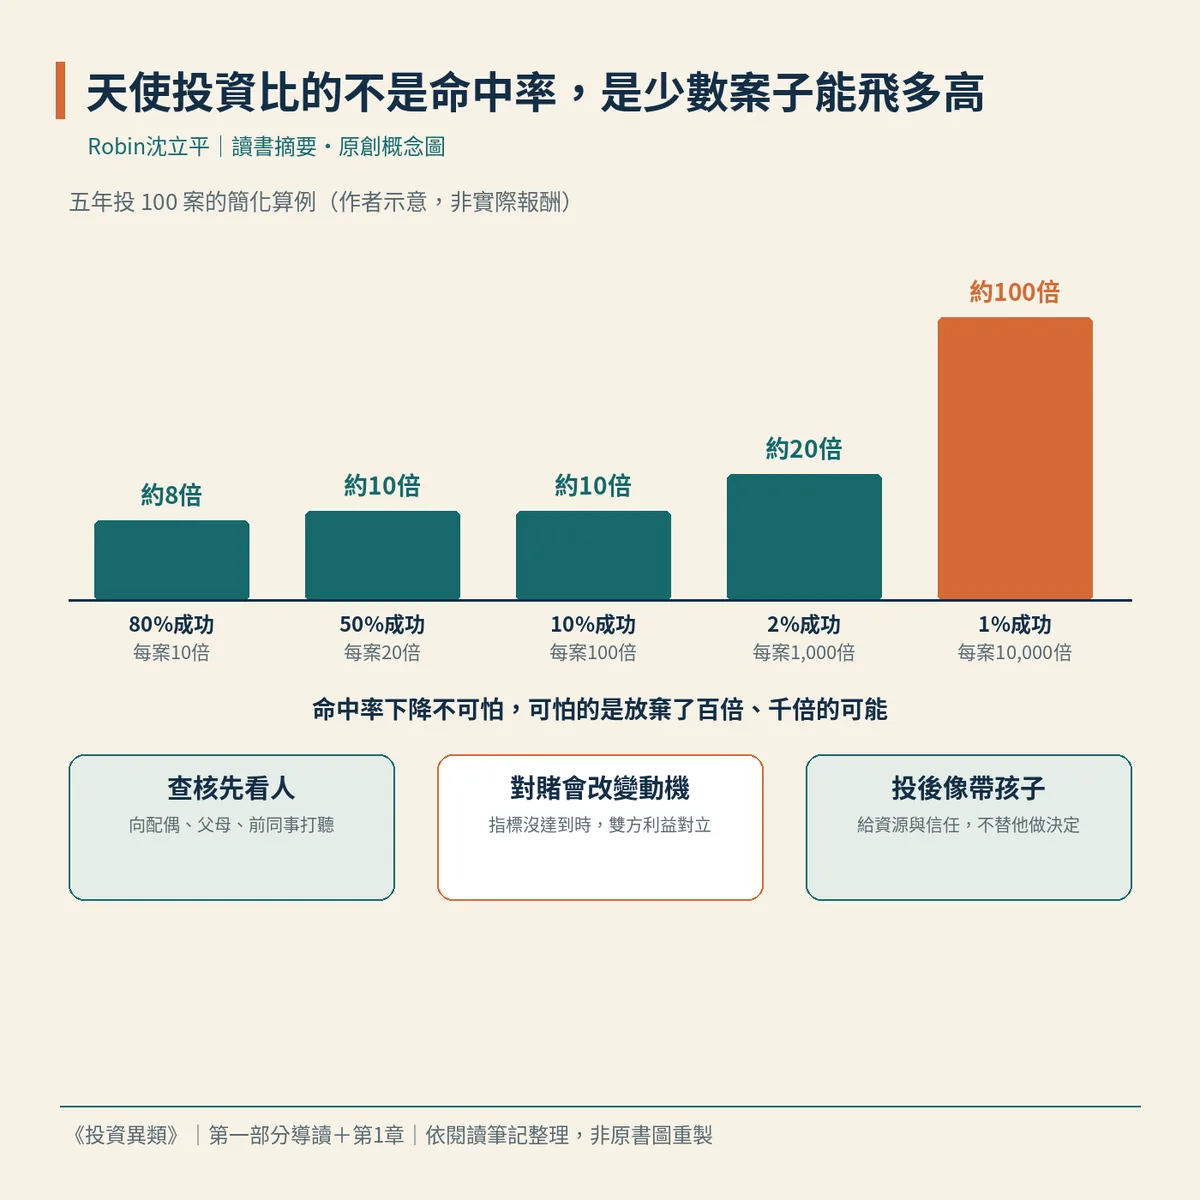
天使輪的公司剛起步,通常沒有可分析的營運資料,估值也很難算準,所以不能假裝像投資成熟企業一樣有完整模型。作者主張,天使投資的核心不是把每一案的成功率推到最高,而是用小額早期資金承受失敗,去找少數能帶來極大回報的公司。他用五年投 100 案的簡化算例說明:80% 成功、每案 10 倍,整體約 8 倍;50% 成功、每案 20 倍,約 10 倍;10% 成功、每案 100 倍,也是約 10 倍;2% 成功、每案 1,000 倍,約 20 倍;1% 成功、每案 10,000 倍,約 100 倍。作者也承認模型粗略,但它把重點講得很清楚:命中率下降不可怕,可怕的是放棄了百倍、千倍的可能。
書中列了一串例子,包括 David Cheriton 投資 Google、Masayoshi Son 投資阿里巴巴、劉曉松投資騰訊,以及 Peter Thiel 投資 Facebook。作者回述,2004 年 Thiel 透過 PayPal 時期的人脈認識 Facebook 創辦人 Mark Zuckerberg,以 50 萬美元入股,Reid Hoffman 另投 4 萬美元;作者估算這筆投資後來回報約為本金的兩萬倍。Thiel 在 2004 年 8 月以 50 萬美元成為 Facebook 第一位外部投資人,這點也見於《Forbes》與 CNBC 等報導;但兩萬倍是作者的估算,不是今天的數字。作者再轉述「矽谷獨角獸約 80% 與 PayPal 人脈有關」的說法,提醒朋友推薦是很多天使找到好案子的重要途徑。
盡職調查也不同。創投或私募股權基金簽了投資意向書,就能索取完整資料;天使階段可能只有創辦人的想法,連公司、團隊都還沒有。真正能做的,常是了解創辦人本人,向配偶、父母或前同事打聽。作者提醒,用成熟企業的尺度去篩早期案子,很多今天成功的公司當初都會被刷掉。
他也談投資條款。所謂對賭,是約定營收或使用者指標沒達到時,創辦人要回購股份或補償投資人;作者認為這會改變團隊的動機,讓雙方利益對立。投資後,投資人不該當監工,而要像帶孩子的父母,提供資源、引導與信任,但不替創辦人做決定。
台灣也有把「資金加陪伴」寫進制度的例子,以下不是原書內容:國家發展基金的創業天使投資方案於 2018 年 5 月啟動,由國發基金與天使投資人共同投資新創,並要求天使投資人至少提供一名業師輔導被投資事業。國發基金在公告中說明,本方案以扶植風險較高的新創為主要目的,不以財務報酬為單一考量。
一個深入洞察
羅賓小弟覺得,這一章最反直覺的地方,是把「錯很多次」當成正常成本。很多人第一次做早期投資,會想把每一案都看準,結果只敢投已經有營收、有數字、看起來安全的公司,估值也已經不便宜。作者的算例提醒我們,天使的報酬來自少數極端成功,所以真正要練的是兩件事:判斷哪一案有機會變得非常大,以及在早期資料不完整時,仍願意小額下注、長期陪伴。這也解釋了為什麼天使特別看人,因為早期能查證的,往往只有人。
三個行動建議
一、在評估下一個早期案子時,除了問「它會不會失敗」,也寫下「如果它成功,最好的情況能大到什麼程度」,若最好的情況也只是小幅成長,就要認真考慮這是不是適合天使階段的投資。
二、在投資前,至少找兩位認識創辦人多年、但與這個案子沒有利害關係的人聊一聊,問他遇到挫折時怎麼反應,而不只是問他的履歷。
三、如果你準備在投資條款裡放業績承諾或補償條件,先和創辦人一起推演指標沒達到時的情境,確認這項條款不會讓團隊為了保住指標而做出傷害公司長期發展的事。
#投資異類 #王利杰 #讀書筆記
本文為依個人理解整理之讀書摘要與心得,建議搭配原書閱讀,以掌握完整脈絡。
留言討論
你怎麼看?歡迎分享你的經驗或問題。
登入會員後即可留言、回覆和按讚。 登入/註冊
留言載入中…