第19篇|創新核算:把做完的事,改成學習的進展
本頁為沈立平(Robin)閱讀 Eric Ries《精益創業》(The Lean Startup)後,以自己的話整理與評論的原創讀書筆記,並非原書內容、節錄或官方出版物。書中方法與概念由 Eric Ries 提出,其他概念來源依文中註明。內容僅供參考,不構成投資建議。
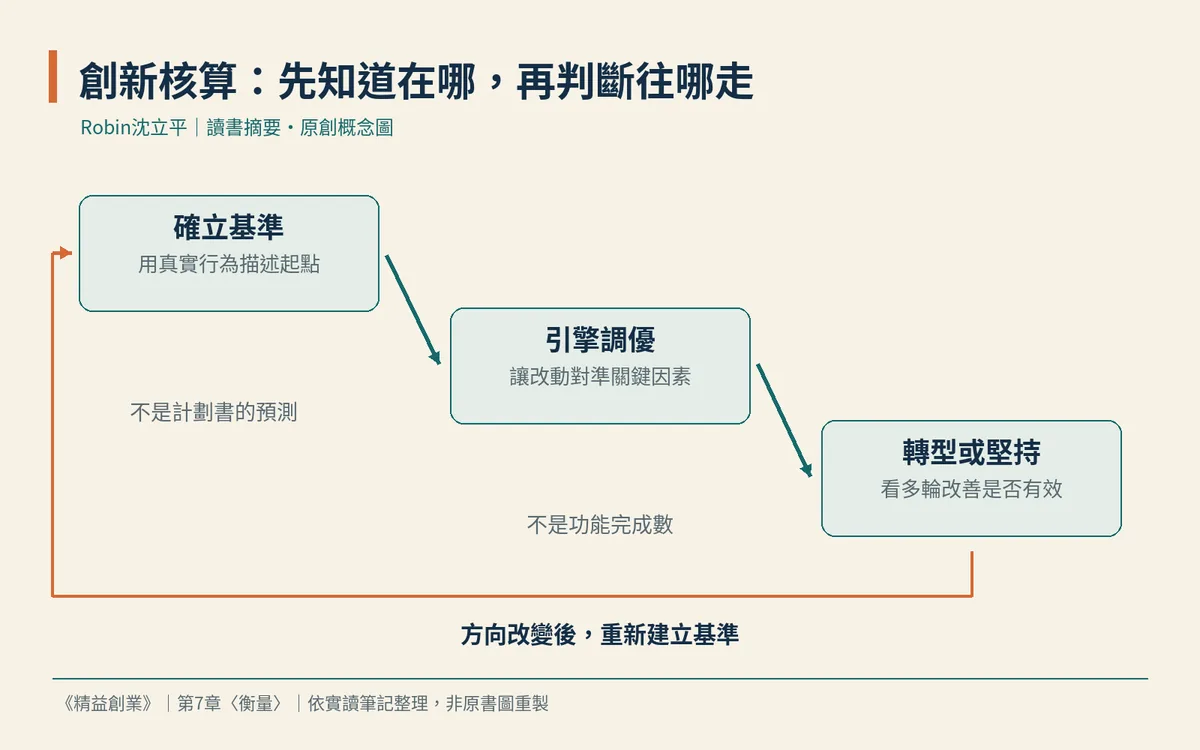
產品變好了嗎?多數團隊會回答有;怎麼知道,卻往往只能列功能、轉述幾位用戶的好評,或指出本月總數上升。Eric Ries在第七章提出創新核算,就是要補上這個缺口:不是把努力變成更多報表,而是讓團隊能回答,這輪工作是否真的改善了可持續業務所依賴的條件。
傳統計劃常包含營收、支出與用戶預測,但新創的真實起點通常離理想很遠。作者要求先正視現況,再以實驗學習如何接近模型,而不是直接用原先預測裁決一切。最危險的不一定是零成果,而是有一點用戶、有一點收入,足以維持希望,卻不足以證明公司有長期發展的能力。
第一步是確立基準。以最小可行產品取得真實的註冊、試用、付費或其他關鍵行為資料,知道自己目前在哪裡。數字難看不等於這步沒有價值;若連起點都不明白,就無法判斷後來的改進是否有效。作者也允許先用營銷材料測興趣,但提醒這樣的冒煙測試,只回答部分問題,不能驗證整個增長模型。
基準不是所有公司套用同一張表。作者比較一般製造業與撮合交易的平台:前者可能重視單客收益、獲客成本與複購,後者得問買賣雙方的留存能否支持網絡效應。框架相同,驅動因素卻不同。若只因同行常報某項數字就跟著報,容易得到看似標準、實際卻沒有對準自身模式的儀表板。
第二步是引擎調優。每次產品、營銷或其他改動,都應對應一個明確的驅動因素。假如假設新手不易上手妨礙增長,那麼介面修改就要接受激活行為的檢驗,不能只因畫面更美、團隊更滿意就宣布成功。作者把成功設計的判準拉回用戶行為,要求開發目的與結果之間能夠被討論。
這裡最重要的是事前說清楚。若一次做許多改動,再從各種上升的數字裡挑一個慶祝,很難知道成果由何而來。作者對照有基準、有改善假設與驗證實驗的公司,和只是不斷討論改善產品的公司;差別不是誰比較勤奮,而是前者把每一步當成可以被檢查的推論,而非事後補上的解釋。
第三步是轉型或堅持。若關鍵指標逐步接近可持續業務所需條件,代表學習正帶動進展;若多輪優化仍無法改善重要因素,就不能只靠樂觀預測掩蓋停滯。作者指出,改變方向後還要重新建立基準、重新調優。評價新方向,也應看後續努力是否比之前更能推動發展,而不是只看轉型宣布時的熱情。
羅賓小弟覺得,這讓問責從「你做了多少」進一步變成「你證明了什麼、因此怎麼做」。它不是替不佳業績找理由,也不是讓模型裡每個理想數字都變成必須硬達成的承諾。結論是,以真實基準與可檢驗的改善把希望連回現實,讓團隊、管理者和投資者看見同一段路,而不是各自拿不同故事判斷進展。
三個行動建議
一、先畫出自己的增長模型,選出最可能讓模式失效的假設,再用合適的小測試建立真實基準,標明每個數字回答的問題。
二、每次改動前寫下要提升的驅動因素、預期行為與觀察方式,結果不符時保留失敗紀錄,不以其他總量上升替它改判成功。
三、定期把多輪改善與原先預期放在一起檢視,若關鍵因素長期停滯,就討論改變方向;新方向仍從基準與驗證重新開始。
Robin延伸|台灣創業與創投
若台灣早期團隊與創投對進度認知不同,可以共用基準、改動假設及結果三欄來討論。這不替代財務管理,也不保證融資成功,但能讓雙方先辨認,是執行尚待改善,還是業務前提需要重想。
#精益創業|來源:第7章〈衡量〉
本文為依個人理解整理之讀書摘要與心得,建議搭配原書閱讀,以掌握完整脈絡。
留言討論
你怎麼看?歡迎分享你的經驗或問題。
登入會員後即可留言、回覆和按讚。 登入/註冊
留言載入中…