總結 3|董事會該問的不是長多快,而是學得多真
本頁為沈立平(Robin)閱讀 Eric Ries《精益創業》(The Lean Startup)後,以自己的話整理與評論的原創讀書筆記,並非原書內容、節錄或官方出版物。書中方法與概念由 Eric Ries 提出,其他概念來源依文中註明。內容僅供參考,不構成投資建議。
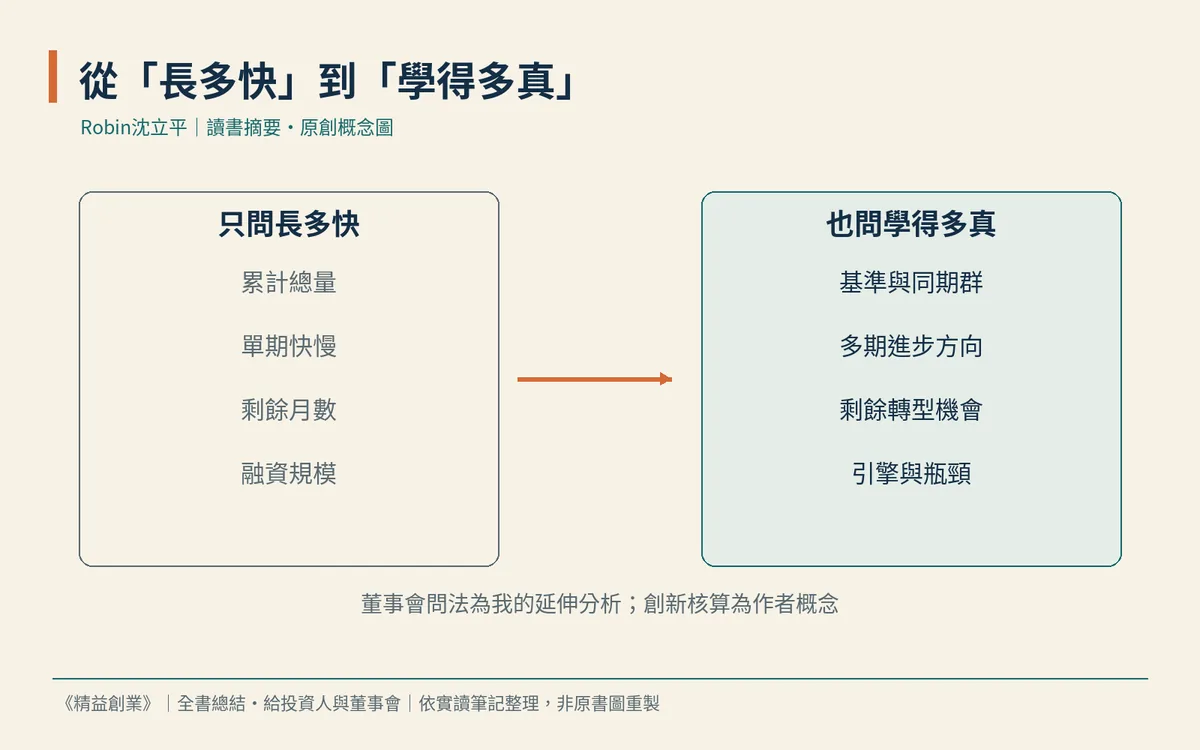
這本書沒有專章寫給投資人,但Eric Ries一再碰到同一個問題:當初期預測落空,財務長或創投如何判斷這是學到寶貴教訓,還是懈怠與決策失誤?他的答案是創新核算。以下凡是投資人與董事會的操作角度,除非註明作者原話,都是我的延伸分析。
先看作者明說的部分。據他回顧,IMVU早期營收只有每月數百美元,有投資者一度建議下架改回秘密開發;幸好一些早期投資者理解驗證性學習,沒有被可憐的營收迷惑。他也坦承,可以用噱頭或大筆廣告把數字拉高,但虛假繁榮難以為繼。IMVU是作者自己的公司,他也披露曾以顧問或有限合夥人身分與數家創投合作,讀時宜保留這層背景。
作者對臉書早期融資的分析也值得投資人細讀。據說投資者印象最深的不是用戶總數,而是兩項早期指標:過半用戶每天造訪,以及在沒有營銷下迅速覆蓋首批校園,正好對應價值與增長兩個假設。作者用了據說,這是傳聞性的敘述。
延伸到董事會,第一個工具是同期群與基準。總量曲線告訴我們規模,卻不能證明當期產品工作有效。作者書中的表八,比較兩家黏著式公司的複合增長率:A由百分之零點一逐步升到百分之五,B始終在百分之十上下。看最新一期B較快,看方向A在進步。
第二個工具是轉型或堅持。作者建議定期開會,產品團隊報長期對比,業務團隊帶客戶訪談,IMVU還邀外部顧問參加。我認為董事會可以把這種會議當成固定議程,並用剩餘轉型機會而不只是剩餘月數討論跑道。作者也提醒,轉型要有新假設與新的最小可行產品,不能只換說法。
第三個工具是增長引擎。作者指出,付費式引擎要可持續,獲客費用須由營業收入支付,而非一次性資金。延伸來說,融資提供試驗的時間,卻不能單憑投入規模證明循環成立;評估時應請團隊說清楚主要引擎與瓶頸。
還有兩個提醒,同樣來自書中案例,延伸到投資判斷則是我的看法。Votizen曾轉向組織銷售,得到不少興趣與意向書,據作者記述,真正要簽約時客戶相繼拖延或退縮;肯聽介紹、表達意向,不等於已是願意採用的早期客戶。作者也引述導師、創業投資人卡羅蘭的話:新創多半不是餓死,而是撐死。對董事會而言,這意味著與其催促團隊多做幾個方向,不如幫它刪掉不能帶來驗證性學習的小優化。
作者在第十三章還提出長期證券交易所的設想,主張用創新核算匯報內部創業、高管薪酬與長期表現掛鉤;這是作者的提議,書中沒有交代實施結果。
羅賓小弟覺得,投資人最有價值的提問,不一定是你們長得多快,而是你們上一輪證明了什麼、因此改了什麼。結論是,把董事會從追數字的場合,改造成檢驗假設的場合,才能分辨真正的學習與漂亮的故事。
十項深入洞見
一、作者明說,傳統核算難以分辨失利是學到教訓還是執行失誤,創新核算正是為此設計。
二、據作者回顧,懂驗證性學習的早期投資者,看見了營收數字以外的實質進展。
三、虛榮指標能在短期安撫投資人,但作者認為虛假繁榮終會被基本面揭穿。
四、臉書案例提示,早期指標若對準價值與增長假設,比總量更能說明公司是否成立。
五、表八說明看方向比看單期重要,起點高卻停滯的引擎,可能掩護無效的產品工作。
六、延伸分析:跑道以剩餘轉型次數衡量,能讓董事會討論從節流轉向學習速度。
七、轉型或堅持會議同時需要數據與訪談;只有數據知道不行,訪談才幫忙看見往哪裡轉。
八、作者明說付費獲客應由營收支付;延伸分析,融資規模本身不能證明增長循環成立。
九、延伸分析:投資人要求團隊事前寫下預測,能把事後的故事變成可檢驗的承諾。
十、閱讀全書案例時,要記得作者對IMVU、Votizen等公司有利益關係,案例是當事人敘述。
十項行動建議
一、請被投公司在每次董事會前,提交一頁基準、上期假設、實際結果與下一步決定的對照表。
二、要求關鍵行為指標以同期群呈現,總量數字只放在附錄作為規模參考。
三、每兩到三次董事會安排一次轉型或堅持議程,邀請團隊同時帶長期對比數據與客戶訪談紀錄。
四、與團隊一起把跑道換算成還能完成幾輪有意義的實驗,再討論哪些支出應刪、哪些應保。
五、盡職調查時,請創辦人用一句話說明主要增長引擎,並指出目前最大的瓶頸指標。
六、檢視付費獲客模型時,分開列出由營收支持的部分與由融資支撐的部分。
七、聽到轉型提案時,分別追問舊假設為何要改、新假設憑什麼值得試,以及新的驗證計畫。
八、對尚未獲利的公司,約定每季應驗證或否定的兩三個關鍵假設,而不只是營收目標。
九、被投公司內部有新事業時,確認其預算保障期間、決策權限與成果歸屬是否寫清楚。
十、投資會議引用書中案例時,同時標註作者的利益關係與來源限定,避免把敘述當成定論。
Robin延伸|台灣創業與創投
若台灣早期基金想試行這套問法,可先挑一兩家被投公司,在三個月的投後會議中使用假設對照表,再比較討論是否更聚焦後決定是否推廣。這是條件式的流程建議,不代表任何基金現行做法。
#精益創業|來源:全書總結・給投資人與董事會(綜合書前至致謝實讀筆記與第00–43篇)
本文為依個人理解整理之讀書摘要與心得,建議搭配原書閱讀,以掌握完整脈絡。
留言討論
你怎麼看?歡迎分享你的經驗或問題。
登入會員後即可留言、回覆和按讚。 登入/註冊
留言載入中…