第32篇|先留下跑道和選擇權,並親自把產品賣出去
本頁為沈立平(Robin)閱讀 Tren Griffin《矽谷創業課》後,以自己的話整理與評論的原創讀書筆記,並非原書內容、節錄或官方出版物。書中觀點來自 Tren Griffin 整理的三十五位投資人與創業導師,其他概念來源依文中註明。內容僅供參考,不構成投資建議。
《矽谷創業課》第II部分〈創業投資人〉第32位 Mark Suster
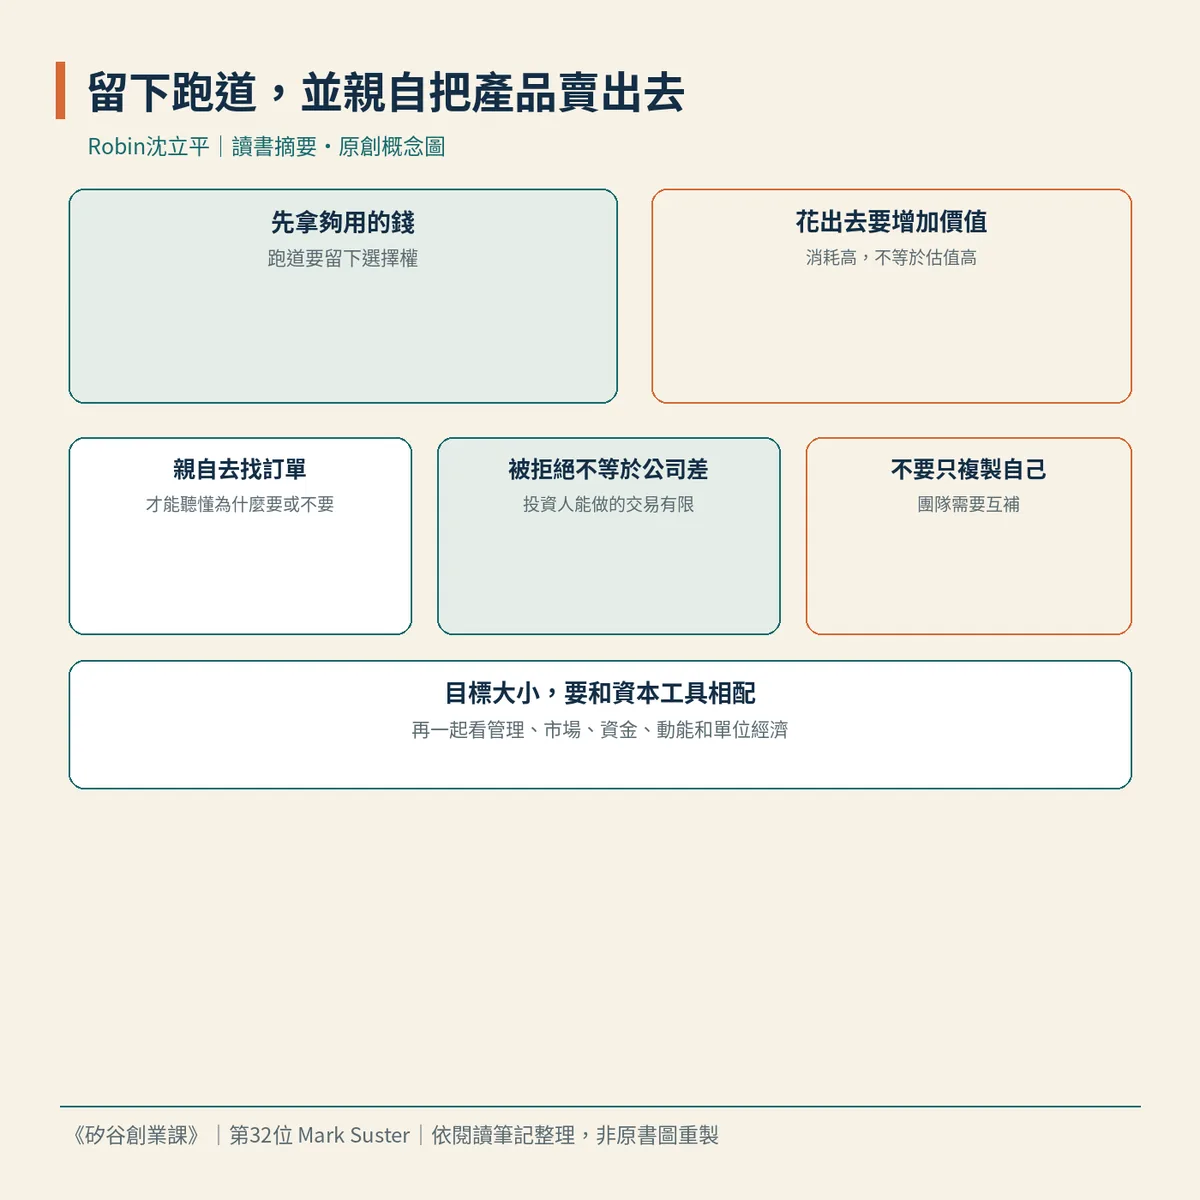
書中稱 Mark Suster 為創業者、天使投資人,以及 Upfront 管理合夥人。這些是原書寫作當時的介紹。他反覆強調的不是把資金燒得更大,而是先留下夠用的跑道和選擇權,並且由創辦人親自把產品賣出去。花出去的錢要能增加公司的價值;精益的文化和互補的團隊,比一份看起來很熱鬧的開支表更決定走不走得下去。
Suster 認為,首輪融資要拿「夠用」的錢,而不是一次拿得愈多愈好。他當時建議把跑道瞄準十八到二十四個月,並在現金還沒見底時就開始準備下一輪。錢太少會被迫縮手,一次拿得太多,有時也會把花錢的速度加快。花出去的資本,至少應該讓公司更有價值;消耗高,並不自動等於估值高。作者轉述 Bill Gurley 談過的一個例子:當新資金一時籌不到,有的公司靠明顯降低消耗、熬過低潮,才把選擇權留住。投資人每年能認真做的交易有限,被拒絕並不一定代表公司本身很差;對方的時間和能服務的董事會席次,本來就有上限。
創辦人必須親自去找訂單。早期若把銷售完全交給別人,創辦人就很難真正聽懂顧客為什麼要、或為什麼不要。堅韌是他看重的特質之一:計畫被打亂時,還能承認失敗、追問原因,並聽取坦誠的回饋。低迷的市場有時反而是創業的好時機,因為人才和競爭可能比較不那麼擁擠。談判上要先保留自己的替代方案,在同意之前把條件談清楚。書本取代不了實際經營,早期執行長更需要自己動手;創業者的工作是把事情做成,而不是只分析、或事後解釋。招募時也不要只找和自己一模一樣的人,團隊需要互補。
衡量一家公司,他會一起看管理、市場規模、資金和動能,再對上毛利率和單位經濟。目標若只要做一個健康、可控制的事業,自籌或較少的外部資金可能更合適;若目標是需要大量資本才能張開的局面,再去對創投的節奏。路徑要跟目標的大小相配,而不是先假定每一家都該把錢燒到下一輪。
結論是:先把跑道和選擇權留住,讓花出去的錢真的增加價值,並由創辦人親自把產品賣到市場上。被拒絕不必先讀成全面否定;低迷時也可能找到人和空間。資本工具要跟目標相配,單位經濟比表面的消耗更能說明這家公司走得對不對。
一個深入洞察
羅賓小弟覺得,現金討論常變成「再多拿一輪會不會比較安心」。比較該先問的是:現在的跑道夠不夠讓創辦人把產品親自賣一輪、收回真實回饋,以及花出去的每一筆,有沒有讓公司比原來更值。若這兩件事都沒發生,錢再多也只是把選擇提前用掉。
三個行動建議
一、寫下目前現金大概還能支持多久、下一次準備融資的條件是什麼,以及這筆錢要讓公司增加哪一種價值。若答案只剩「把消耗維持住」,就先回頭看產品有沒有被賣出去。
二、列出本週創辦人親自接觸過的顧客或潛在顧客,以及因此改了什麼判斷。若這份名單是空的,就把「找人代為銷售」先停下來,補上自己要問的問題。
三、檢查團隊是不是都和創辦人同一類人,以及管理、市場、資金、動能和單位經濟裡,哪一項最弱。同時寫下這門生意的目標大小,是否真的需要創投這種資金節奏。
#矽谷創業課 #MarkSuster #讀書筆記
本文為依個人理解整理之讀書摘要與心得,建議搭配原書閱讀,以掌握完整脈絡。
留言討論
你怎麼看?歡迎分享你的經驗或問題。
登入會員後即可留言、回覆和按讚。 登入/註冊
留言載入中…