第5篇|種子資金要換成驗證與餘裕,也要找真正幫得上忙的投資人
本頁為沈立平(Robin)閱讀 Tren Griffin《矽谷創業課》後,以自己的話整理與評論的原創讀書筆記,並非原書內容、節錄或官方出版物。書中觀點來自 Tren Griffin 整理的三十五位投資人與創業導師,其他概念來源依文中註明。內容僅供參考,不構成投資建議。
《矽谷創業課》第II部分〈創業投資人〉第5位 Steve Anderson
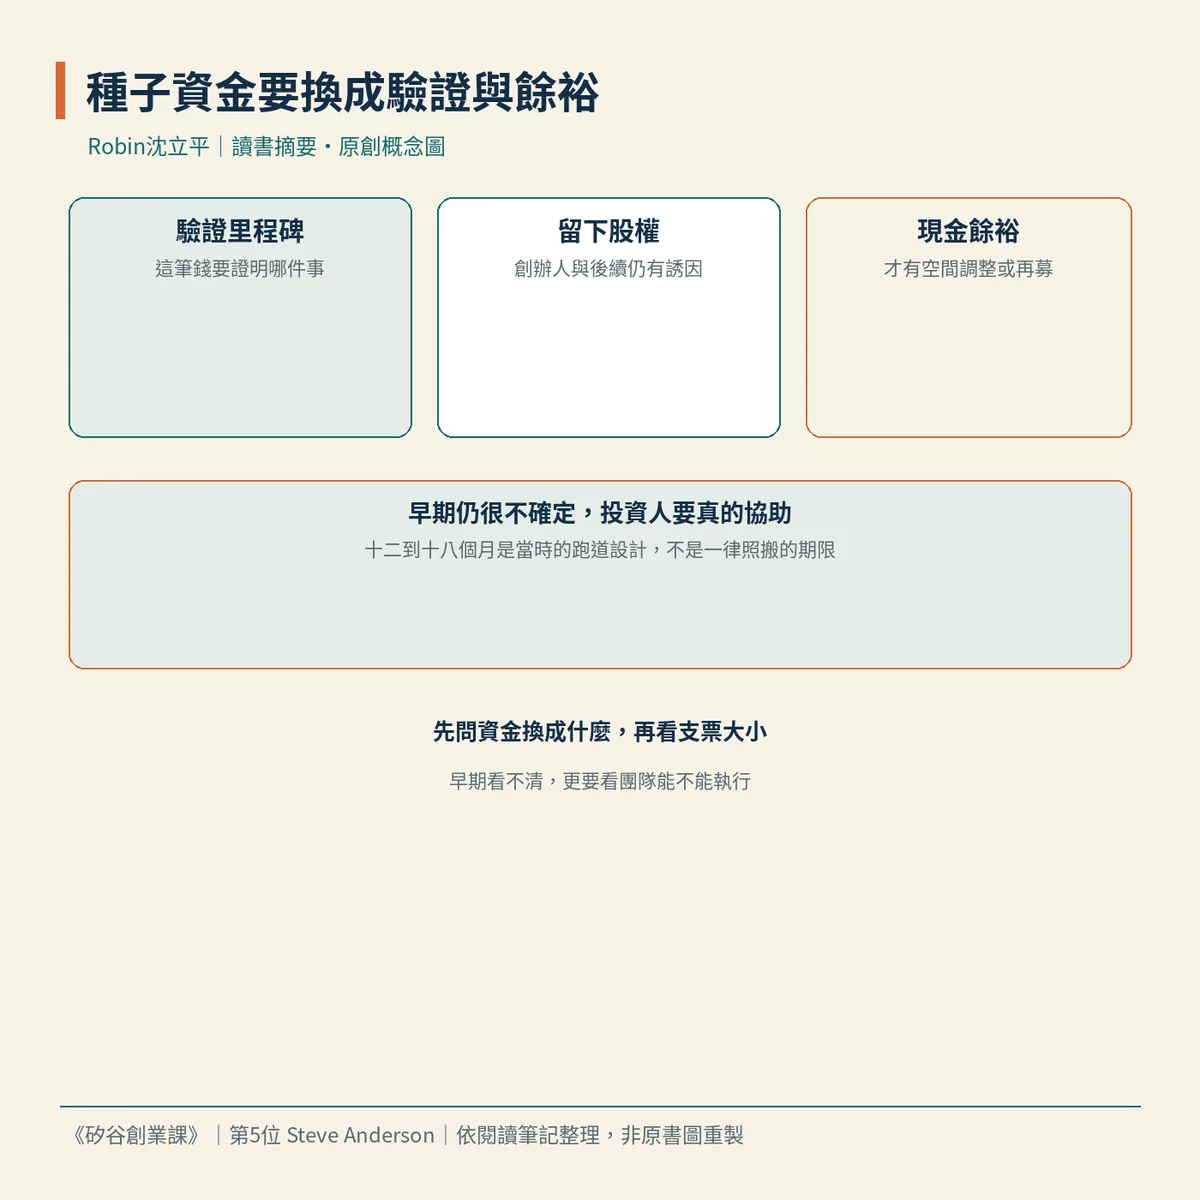
書中稱 Steve Anderson 是 Baseline Ventures 創辦人,基金專注新創種子輪,由一位決策者運作。種子輪不該只看成「先拿到一筆錢」,而是先問這筆錢要換成哪些驗證、能留下多少股權與現金餘裕;在產品還很不確定時,也需要投資人真的幫得上忙,而不只是把資金交給公司。
Anderson 指出,傳統每一輪募資,都會出售公司一部分股權。作者說明,投資人能投入的時間有限,因此可能要求較大比例;對創辦人來說,稀釋、控制權,以及對方能不能帶來協助,要放在一起看。作者也用較小金額、分散投入多家種子公司的例子,說明單筆不必太大,並提醒早期公司不宜因為手上錢太多而失去效率;保留股權,是為了讓創辦人、員工和後續加入的投資人仍有誘因。
這筆錢的直接用途,是替公司換一段夠用的驗證時間。Anderson 的目標,是提供大約十二到十八個月、讓公司活下去並做驗證的資金。作者補充,留下現金餘裕,創辦人才較有空間調整方向或重看目標;若快用盡才開始募下一輪,可能來不及完成。這是他當時的資金設計,不是所有公司都該照搬的固定期限。很多種子投資發生在產品推出前,甚至還在概念階段,代表判斷要在高度不確定裡進行,更要看團隊能不能執行。後面輪次通常較容易看清楚自己投了什麼;種子期沒有同樣的清晰度,判斷更依賴團隊與經驗。
正因為早期看不清,投資人的工作才不只是出錢。Anderson 花時間與創業者往來,也透過創業者認識更多人;作者提醒,推介可以帶來機會,仍要檢查公司和市場,不能用人脈代替判斷。育成機構適合人脈不足、較難自己打開往來的創辦人,能增加被看見的機會,但並非每家公司都必須走這條路。他也說,每位投資人都會錯過一些機會,重點是從失誤裡學習;創辦人也不宜把一次被拒絕看成針對個人。
結論是:種子資金要先對準驗證里程碑,並留下股權與現金餘裕;十二到十八個月只能當作一種當時的跑道設計,仍要按自己的支出與下一輪所需時間來安排。早期本來就不確定,更該選擇能真的協助公司的投資人,而不是只看支票大小。
一個深入洞察
羅賓小弟覺得,討論種子輪時,人們常先問能募到多少,較少先問這筆錢要證明什麼、花完之前還能不能做下一輪選擇。比較有用的起點是寫下:這段時間結束時,我們必須看清楚哪一件事,以及若看不清楚,帳上還要留下多少空間。
三個行動建議
一、為當前這筆種子資金列出要驗證的里程碑、大概需要多久,以及驗證完成前後各需保留多少現金;期限不要直接套用別人的月份,而要按自己的支出和下一輪可能需要的準備時間來算。
二、分開寫「這一輪會釋出多少股權」和「創辦人、員工與後續投資人還留下什麼誘因」;若只看到眼前金額、看不見以後還有誰要被激勵,就先把這筆帳補齊再決定接不接受。
三、挑選種子投資人時,列出對方除了出錢以外,能在哪些具體事情上協助,例如找人、看客戶或一起檢查里程碑;若寫不出來,就再向其他創辦人打聽對方在早期不確定階段實際做了什麼。
#矽谷創業課 #SteveAnderson #種子投資 #讀書筆記
本文為依個人理解整理之讀書摘要與心得,建議搭配原書閱讀,以掌握完整脈絡。
留言討論
你怎麼看?歡迎分享你的經驗或問題。
登入會員後即可留言、回覆和按讚。 登入/註冊
留言載入中…